

Nachhaltigkeit und der Gebäudesektor
Wenn es um das Thema CO₂ geht, dann denken die meisten zuerst an den Verkehr, an rauchende Industrieschornsteine oder gerade jetzt in der Feriensaison auch an Flugreisen. Der Gebäudesektor taucht in dieser spontanen Aufzählung wahrscheinlich selten auf. Dabei ist er, gemessen an den globalen Emissionen, der größte Einzelverursacher von CO₂-Emissionen. Rund 37 Prozent der weltweiten energie- und prozessbedingten CO₂-Emissionen entfallen auf den Gebäudesektor und damit deutlich mehr als auf die Segmente Transport oder Industrie [1]. Das ist deshalb relevant, weil global gesehen täglich 12,7 Millionen Quadratmeter neue Gebäudefläche hinzukommen [2]. Um es weniger abstrakt zu formulieren: Pro Woche entsteht in etwa die Fläche von Paris.
Auch in Deutschland ist der Gebäudesektor einer jener Bereiche, bei denen das Erreichen der Klimaziele in größere Ferne rückt. Die energetische Sanierungsquote lag im Jahr 2025 bei 0,67 Prozent [3]. Dieser Wert markiert einen neuen Tiefststand. Die Bundesregierung hat mit dem Gebäudemodernisierungsgesetz (GModG) im Juli 2026 einen regulatorischen Kurswechsel vollzogen [4]. Und die EU verschärft parallel mit der überarbeiteten Gebäuderichtlinie (EPBD) die Anforderungen an Mitgliedstaaten [5].
In diesem Beitrag gehen wir der Frage nach, wie sich die CO₂-Emissionen über den gesamten Lebenszyklus eines Gebäudes verteilen und wo die Hebel liegen, um diese zu senken.
37 Prozent der globalen CO₂-Emissionen
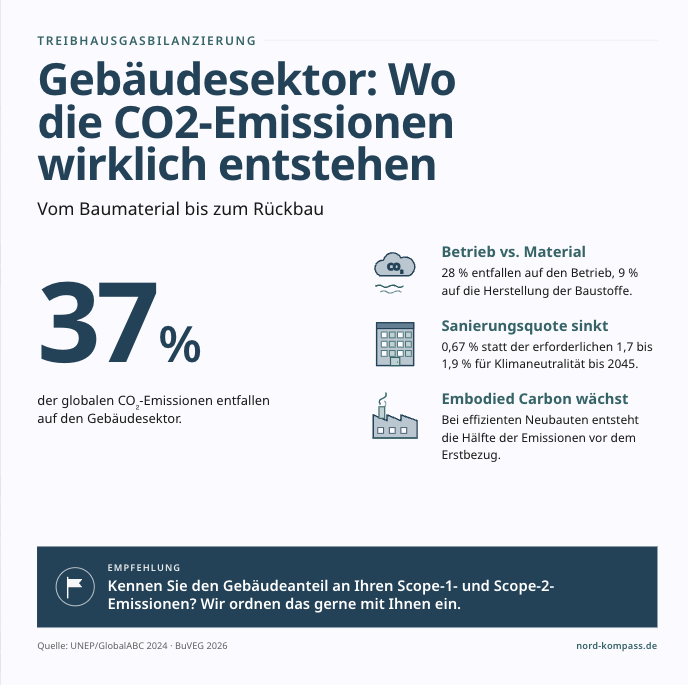
37 Prozent – diese Zahl stammt aus dem Global Status Report for Buildings and Construction 2024 des UN-Umweltprogramms (UNEP) und der Global Alliance for Buildings and Construction (GlobalABC) [1]. Die Gesamtemissionen setzen sich aus 28 Prozent für den Betrieb von Gebäuden (Heizung, Kühlung, Beleuchtung, Warmwasser) und weiteren 9 Prozent für die Herstellung der benötigten Baumaterialien, insbesondere Zement, Stahl und Aluminium, zusammen. Die operativen Emissionen lagen 2024 weltweit bei 9,9 Gigatonnen CO₂. Materialbedingte Emissionen (Embodied Emissions) lagen stabil bei rund 2,1 Gigatonnen pro Jahr [2]. Dass sie trotz des weltweiten Baubooms nicht gestiegen sind, liegt vorwiegend an Effizienzgewinnen in der Zement- und Stahlproduktion. Dass sie trotzdem nicht weiter sinken, zeigt, wie groß der Handlungsbedarf bleibt. Auf den Gebäudesektor entfallen rund ein Drittel des globalen Energiebedarfs und fast die Hälfte der weltweiten Materialentnahme [2]. Im Vergleich liegen die Emissionen des Gebäudesektors damit vor dem Transportsektor und der Industrie.
In Deutschland weicht die Verteilung ab, was auch den Bilanzgrenzen geschuldet ist. Im Rahmen des Klimaschutzgesetzes werden für den Gebäudesektor nur die direkten Emissionen für die Beheizung und die Warmwasserbereitung erfasst. Für das Jahr 2024 waren das rund 100 Millionen Tonnen CO₂-Äquivalente und damit rund 15 Prozent der deutschen Gesamtemissionen [6]. Rechnet man nun die indirekten Emissionen hinzu, beispielsweise für Strom oder Fernwärme, sowie die Emissionen, die bei der Herstellung der Baustoffe entstanden sind, dann steigt der Anteil auf rund 30 Prozent [7]. Allein die Herstellung der Baustoffe verursacht laut dem NABU etwa acht Prozent der deutschen Treibhausgasemissionen. Das ist vergleichbar mit der Menge, die durch den jährlichen Flugverkehr in Deutschland freigesetzt wird [8].
Neubauboom und Sanierungslücke
Die Hälfte der Gebäude, die im Jahr 2050 existieren werden, ist noch nicht einmal gebaut oder saniert [2]. Weltweit wuchs die gesamte Gebäudefläche im Jahr 2024 um 1,7 Prozent auf 273 Milliarden Quadratmeter. Die Treiber dieser Entwicklung sind die Schwellen- und Entwicklungsländer. Allein Indien und Afrika zusammengenommen könnten bis zum Jahr 2070 ihre Gebäudefläche vervierfachen [9]. Der Trend zur Urbanisierung setzt sich fort: In Afrika wird sich die urbane Bevölkerung bis zum Jahr 2050 auf 1,4 Milliarden Menschen verdoppeln [10].
In Deutschland stellt sich die Situation anders dar. Der Gebäudebestand umfasst rund 19,5 Millionen Wohngebäude mit 43 Millionen Wohnungen. Der Neubau stockt aber. Im Jahr 2025 wurden 206.600 neue Wohnungen fertiggestellt. Das sind 18 Prozent weniger als im Vorjahr und gleichzeitig der niedrigste Wert seit dem Jahr 2012. Der sogenannte Bauüberhang, also bereits genehmigte, aber nicht fertiggestellte Wohnungen, lag Ende des Jahres 2025 bei rund 760.700 Einheiten [11].
Anders stellt sich die Situation bei Nichtwohngebäuden dar. Hier hat das Bauvolumen (der sogenannte umbaute Raum) im Jahr 2025 gegenüber dem Vorjahr um 3,8 Prozent abgenommen. Besonders betroffen waren Büro- und Verwaltungsgebäude mit einem Rückgang von 19,5 Prozent [11]. Der Büroleerstand stieg von rund 2 Prozent im Jahr 2019 auf 5,6 Prozent Ende 2024, gemessen über 127 Büromärkte [12]. In den sieben größten Standorten lag die Quote Mitte 2026 bereits bei 8,5 Prozent [23]. Das sind Millionen Quadratmeter leerstehende Fläche. Ab dem Sommer 2026 fördert das Programm „Gewerbe zu Wohnen“ mit 360 Millionen Euro die Umnutzung leerstehender Gewerbegebäude [12].
Die vielleicht entscheidendste Kennzahl für Deutschland ist die energetische Sanierungsquote. Laut dem BuVEG (Bundesverband energieeffiziente Gebäudehülle) lag diese im Jahr 2025 bei 0,67 Prozent für Wohngebäude und bei 0,92 Prozent für Nichtwohngebäude [3]. Der zeitliche Verlauf bei Wohngebäuden zeigt einen Abwärtstrend: von 0,88 Prozent im Jahr 2022 über 0,70 Prozent (2023) und 0,69 Prozent (2024) auf den aktuellen Tiefstand von 0,67 Prozent [3].
Um diese Zahlen besser einordnen zu können, lohnt sich ein Blick in die von der Deutschen Energie-Agentur herausgegebene dena-Leitstudie „Aufbruch Klimaneutralität“. Nach dieser wäre eine Sanierungsquote von 1,7 bis 1,9 Prozent bei Wohngebäuden erforderlich, damit der Gebäudebestand bis 2045 klimaneutral werden kann [3]. Das entspricht rund dem Dreifachen des aktuellen Werts.
Lebenszyklusemissionen von Gebäuden
Die europäische Norm EN 15978 unterteilt den Lebenszyklus eines Gebäudes in verschiedene Abschnitte.
- A1 bis A3 für die Herstellung der Baumaterialien
- A4 und A5 für den Transport und den Bau
- B1 bis B7 für die Nutzungsphase einschließlich Betriebsenergie, Instandhaltung und Refurbishment
- C1 bis C4 für den Rückbau und die Entsorgung
- D für Gutschriften durch Wiederverwendung und Recycling jenseits der Systemgrenze
Die prozentuale Verteilung der CO₂-Emissionen entlang dieser Abschnitte ist von verschiedenen Faktoren abhängig. Bei durchschnittlichen Bestandsgebäuden dominiert die Betriebsphase mit rund 67 Prozent der Lebenszyklus-Emissionen, während die Herstellung bei rund 31 Prozent liegt [13]. Bei älteren, wenig gedämmten Gebäuden kann der Betriebsanteil hingegen 70 bis 80 Prozent erreichen.
Anders ist das Verhältnis bei hocheffizienten Neubauten. Diese sammeln laut NABU rund die Hälfte ihrer Lebenszyklusemissionen vor der ersten Nutzung an [8]. Der UNEP-Bericht „Building Materials and the Climate“ prognostiziert, dass der Anteil operativer Emissionen von derzeit 75 Prozent auf 50 Prozent sinken wird [14]. Bei Lagerhallen und Logistikgebäuden, die wenig Betriebsenergie benötigen, liegt der Embodied-Carbon-Anteil bereits heute bei bis zu 75 Prozent [15].
Diese Verschiebung hat eine klare Konsequenz: Je energieeffizienter der Betrieb wird, desto größer wird das Gewicht der Materialauswahl. Der Fokus der Klimadebatte lag jahrzehntelang auf der Betriebsphase: bessere Dämmung, effizientere Heizung, Wärmepumpen. Das bleibt bei Bestandsgebäuden der zentrale Hebel. Bei Neubauten aber wird die Frage, woraus ein Gebäude besteht, mindestens ebenso wichtig wie die Frage, wie es beheizt wird.
Fünf Phasen und fünf Hebel die Lebenszyklusemissionen eines Gebäudes zu senken
In jeder Lebenszyklusphase gibt es Ansätze und Technologien, die über die bereits etablierten Standards hinausgehen und dazu beitragen können, die Lebenszyklusemissionen eines Gebäudes zu verringern.
Herstellung der Baumaterialien (A1 bis A3). Allein die Herstellung von Zement ist für rund 7 Prozent der globalen CO₂-Emissionen verantwortlich. Etablierte Maßnahmen sind der Einsatz von Recyclingbeton, Holzbau und die Substitution von Zementklinker durch Hüttensand. Ferner arbeiten Unternehmen an der CO₂-Mineralisierung im Beton. CarbonCure injiziert abgeschiedenes CO₂ in Frischbeton, wo es zu Nano-Calciumcarbonat mineralisiert und dauerhaft eingebunden wird. Die Technologie ist bereits bei rund 400 Betonwerken weltweit im Einsatz. Solidia ersetzt 35 bis 50 Prozent Portlandzement und nutzt CO₂ statt Wasser zur Aushärtung. Peer-reviewte Studien (PNAS) beziffern die realistische CO₂-Reduktion auf 18 bis 28 Prozent [16]. Weitere Ansätze sind Massivholzbau (Cross Laminated Timber, CLT), biobasierte Dämmstoffe und 3D-Druck mit nachhaltigen Materialien.
Transport und Bau (A4, A5). Der Bauprozess selbst trägt einen vergleichsweise kleinen Anteil zu den Lebenszyklusemissionen bei. Etabliert ist die Optimierung der Baustellenlogistik. Ebenso gewinnen das modulare Bauen und die serielle Vorfertigung (Prefabrication) weiter an Bedeutung. Bauteile werden in der Fabrik gefertigt und vor Ort nur noch montiert, das reduziert Materialeinsatz, Abfall und Bauzeit. Erste Flotten elektrifizierter Baumaschinen sind bereits im Einsatz, und KI-gestützte Bauplanung (Building Information Modeling, BIM) ermöglicht eine präzisere Materialplanung.
Nutzung (B1 bis B7). Die Betriebsphase bleibt bei Bestandsgebäuden der größte Hebel. Bereits zum Standard zählen Technologien wie Wärmepumpen, LED-Beleuchtung und eine entsprechende Dämmung der Gebäudehülle. Zusätzlich entwickelt sich das Konzept des Gebäudes als Prosumer, also als gleichzeitiger Energieerzeuger- und verbraucher: Gebäudeintegrierte Fotovoltaik (BIPV) macht Fassaden und Dachflächen zu Stromerzeugern, die weltweit installierte Solar-PV-Kapazität im Wohn- und Gewerbebereich wuchs 2023 um über 27 Prozent auf 628 Gigawatt [17]. Smart-Building-Systeme mit KI-Steuerung optimieren Heizung, Kühlung und Lüftung in Echtzeit. Adaptive Fassaden reagieren auf Sonneneinstrahlung und Temperatur. Das Gebäude wird vom Energieverbraucher zu einem aktiven Teil des Energiesystems.
Rückbau und Entsorgung (C1 bis C4). Bau- und Abbruchabfälle sind in Deutschland der mengenmäßig größte Abfallstrom. 2023 waren es rund 198,8 Millionen Tonnen oder 52,3 Prozent des Brutto-Abfallaufkommens [18]. Die Verwertungsquote mineralischer Bauabfälle liegt bei über 90 Prozent, allerdings überwiegend als Downcycling im Straßen- und Erdbau [19]. Über den Standard hinaus gehen Urban Mining (die gezielte Rückgewinnung hochwertiger Materialien aus Bestandsgebäuden), selektiver Rückbau und digitale Materialdatenbanken. Plattformen wie Madaster und Concular erfassen verbaute Materialien digital und machen sie dadurch für die Wiederverwendung verfügbar. Design for Disassembly (DfD), also die Planung von Gebäuden mit Blick auf ihren späteren Rückbau, kann den Embodied Carbon laut Studien um 35 bis 45 Prozent senken [20].
Wiederverwendung jenseits der Systemgrenze (Modul D). Können Bauteile nicht nur recycelt, sondern direkt wiederverwendet werden? Der Cradle to Cradle Certified Standard erschien im Februar 2026 in Version 5.0 mit stärkerem Fokus auf digitaler Rückverfolgbarkeit [21]. Pilotprojekte wie das NEST-Modul UMAR in der Schweiz demonstrieren, wie Gebäude als Materiallager funktionieren können: rückstandslos schraubbare Holz- und Betonbauteile mit einem bezifferten Materialrestwert.
Wie ordnet sich die Whole-Life-Carbon-Bilanzierung ein?
Die EU-Gebäuderichtlinie EPBD verlangt ab 2027/2028 für große Neubauten eine Bilanzierung der Treibhausgasemissionen über den gesamten Lebenszyklus (Whole Life Carbon). Ab 2030 gilt dies für alle Neubauten. Die Methodik basiert auf der EN 15978 und dem EU-Rahmen Level(s). In Deutschland ist die DGNB (Deutsche Gesellschaft für Nachhaltiges Bauen) das einzige Zertifizierungssystem, das mehr als 50 Prozent seiner CO₂-bezogenen Credits dem Embodied Carbon zuweist [22].
Was bedeutet „Embodied Carbon“?
Embodied Carbon (graue Emissionen) bezeichnet die CO₂-Emissionen, die bei der Herstellung, dem Transport und der Verarbeitung von Baumaterialien entstehen, also bevor das Gebäude bezogen wird. Bei hocheffizienten Neubauten kann dieser Anteil 50 Prozent und mehr der Lebenszyklus-Emissionen ausmachen.
Was bedeutet das perspektivisch für Unternehmen und ihre Nachhaltigkeitsbilanz?
Der Gebäudesektor zeigt in verdichteter Form, wie komplex Dekarbonisierung in der Praxis ist. Es reicht nicht, an einer Stellschraube zu drehen. Wer nur die Betriebsenergie adressiert, übersieht den wachsenden Anteil der Materialemissionen. Wer nur auf Neubaustandards setzt, verkennt, dass der Bestand das eigentliche Handlungsfeld ist. Und wer die Kreislaufwirtschaft im Bau ignoriert, verschenkt Material, das bereits existiert.
Die gute Nachricht: Für jede Phase des Lebenszyklus gibt es Technologien, die über den Status quo hinausgehen. CO₂-mineralisierter Beton, gebäudeintegrierte Photovoltaik, digitale Materialpässe und Design for Disassembly (Zirkuläre Bauweise der Zukunft) sind keine Laborexperimente mehr. Sie sind im Einsatz, wenn auch noch in der Breite ausbaufähig.
Für Unternehmen, die sich mit ihrer eigenen Nachhaltigkeitsbilanz beschäftigen, lohnt sich ein Blick auf den Gebäudesektor aus mindestens zwei Gründen. Zum einen als Einordnung: Wer seine Scope-1- und Scope-2-Emissionen kennt, kann den Anteil seiner Gebäude daran beziffern und bewerten, ob energetische Sanierung ein relevanter Hebel wäre. Zum anderen als Perspektive: Die Logik des Gebäude-Lebenszyklus, vom Materialeingang über den Betrieb bis zum Rückbau, lässt sich auf viele Wertschöpfungsketten übertragen. Wer versteht, warum bei einem Neubau inzwischen die Hälfte der Emissionen im Beton steckt und nicht in der Heizung, versteht auch, warum eine Nachhaltigkeitsstrategie mehr ist als ein Energieaudit.
Quellen
[1] UNEP/GlobalABC (2024): Global Status Report for Buildings and Construction 2024. Pressemitteilung „Not yet built for purpose“, November 2024.
[2] UNEP/GlobalABC (2026): Global Status Report for Buildings and Construction 2025-2026. Mai 2026.
[3] BuVEG / B+L Marktdaten Bonn (2026): Sanierungsquote 2025: Talfahrt für energetische Gebäudesanierung geht weiter. Pressemitteilung, 12. Februar 2026. / dena (2022): Leitstudie Aufbruch Klimaneutralität.
[4] Bundesgesetzblatt (2026): Gebäudemodernisierungsgesetz (GModG). Verkündet am 28. Juli 2026, Heizungsregelungen in Kraft seit 29. Juli 2026.
[5] EU-Richtlinie 2024/1275 (EPBD-Recast): Energy Performance of Buildings Directive. In Kraft seit 28. Mai 2024.
[6] Umweltbundesamt (2025): Finale Daten für 2024: Emissionen um drei Prozent gesunken.
[7] Umweltbundesamt: Energiesparende Gebäude. Themenseite.
[8] NABU: Klimaschutz beim Bauen. Themenseite.
[9] arXiv (2024): Estimation of Global Building Stocks by 2070: Unlocking Renovation Potential.
[10] OECD/AfDB (2025): Africa’s Urbanisation Dynamics 2025.
[11] Statistisches Bundesamt (2026): Pressemitteilung Nr. 052 vom 18.02.2026 (Baugenehmigungen 2025); Pressemitteilung Nr. 174 vom 22.05.2026 (Fertigstellungen 2025).
[12] Bundesregierung (2025): Bericht zu Leerstand und Umnutzung, 05.11.2025. / Förderprogramm „Gewerbe zu Wohnen“, Sondervermögen 2026.
[13] ScienceDirect (2023): Decarbonization potentials of the embodied energy use and operational process in buildings: A review from the life-cycle perspective.
[14] UNEP (2023): Building Materials and the Climate: Constructing a New Future.
[15] RICS/POSTbrief (2021): Whole Life Carbon Assessment. Lagerhallen-Analyse.
[16] PNAS: Global decarbonization potential of CO₂ mineralization.
[17] IEA: Tracking Clean Energy Progress – Buildings.
[18] Umweltbundesamt (2025): Abfallaufkommen 2023.
[19] Kreislaufwirtschaft Bau (2024): 14. Monitoring-Bericht.
[20] MDPI (2025): Quantitative Analysis of Life-Cycle Embodied Carbon in Residential Buildings Under Different Design Patterns.
[21] Cradle to Cradle Products Innovation Institute (2026): Cradle to Cradle Certified Standard Version 5.0.
[22] ScienceDirect / OneClickLCA (2026): Vergleich von Gebäudezertifizierungssystemen hinsichtlich Embodied-Carbon-Bewertung.
[23] JLL (2026): Deutschland Big 7 Büromarktbericht Q2 2026.
Sie möchten diese Fragen für Ihr Unternehmen konkretisieren?
Dann freuen wir uns auf den Austausch mit Ihnen.
Wie Nachhaltigkeit in Ihrem Unternehmen konkret aussehen kann, darüber tauschen wir uns gerne mit Ihnen aus. In einem unverbindlichen Gespräch lässt sich oft schon erkennen, welcher Weg für Ihr Unternehmen der richtige sein könnte.
Der Autor:
Sebastian Dürr
Sebastian Dürr, Dipl.-Ing. (FH) verfügt über mehr als 20 Jahre Erfahrung in der Entwicklung und Umsetzung von Nachhaltigkeitsstrategien. Er unterstützt Unternehmen dabei, ihre Geschäftsmodelle strategisch, operativ zukunftsfähig und nachhaltig auszurichten. Seine Schwerpunkte liegen auf ESG-Integration und Energiethemen. Seine Qualifikationen umfassen Abschlüsse in ESG Risks & Opportunities (Wharton University) und Principles of Sustainable Finance (Erasmus University).
Kontaktieren Sie uns!
Sie wollen Ihre Nachhaltigkeitsziele in die Umsetzung bringen? Sie wollen mehr über ein ESG-Reporting abgestimmt auf Ihr Unternehmen erfahren? Unterhalten wir uns!
Sie erreichen uns telefonisch unter
+49 (0)7459 931 2429
Oder senden Sie eine Mail an
Buchen Sie unverbindlich Ihren Discovery-Call: